Fisco e fatture
Fattura per prestazioni sanitarie: IVA, bollo e cosa scrivere
Esenzione IVA, marca da bollo da 2 euro, fattura di carta o elettronica, codice fiscale del paziente e intestazione per i minori. Le regole per chi fattura sedute di logopedia, fisioterapia o psicologia.
In questo articolo
Una seduta di logopedia o di fisioterapia si fattura in modo diverso da una consulenza qualsiasi. Ha un'esenzione IVA propria, porta quasi sempre la marca da bollo e non può viaggiare come fattura elettronica quando il cliente è una persona. Qui trovate le regole una per una, con le norme da citare in fattura.
In breve
- Le prestazioni di cura e riabilitazione sono esenti IVA (art. 10, n. 18, DPR 633/1972).
- Sopra 77,47 euro di importo esente si applica il bollo da 2 euro.
- Al paziente privato la fattura si emette di carta o in PDF, mai tramite il Sistema di Interscambio.
- Il codice fiscale del cliente è un dato obbligatorio.
L'IVA: esente, con la norma scritta in fattura
L'articolo 10, primo comma, numero 18 del DPR 633/1972 rende esenti da IVA le prestazioni sanitarie di diagnosi, cura e riabilitazione rese alla persona da chi esercita una professione sanitaria. Ci rientrano le sedute di logopedia, fisioterapia, psicomotricità dell'età evolutiva e psicoterapia, e le visite mediche.
In fattura l'esenzione va dichiarata con la sua norma, per esempio così:
Operazione esente IVA ai sensi dell'art. 10, comma 1, n. 18 del DPR 633/1972.
Chi è nel regime forfettario non applica comunque l'IVA e scrive la dicitura del proprio regime. Le attività che non sono cura della persona, come un corso di formazione o una supervisione a un collega, seguono regole diverse: conviene chiarirle con il commercialista prima di emettere la prima fattura.
La marca da bollo da 2 euro
Le fatture senza IVA pagano l'imposta di bollo da 2 euro quando l'importo supera 77,47 euro (DPR 642/1972, tariffa, art. 13). La soglia si guarda sul totale del documento, non sulla singola riga: un pacchetto di quattro sedute da 50 euro fatturato in un'unica fattura porta il bollo, quattro fatture da 50 euro no.
- Sulla fattura di carta si applica il contrassegno sull'originale, con una data non successiva a quella del documento.
- Sulla fattura elettronica, che per uno studio vale solo verso enti e aziende, il bollo è virtuale e si versa periodicamente con F24.
- Il bollo si può addebitare al paziente, scrivendolo in fattura come voce a parte. Chi emette il documento resta però responsabile del versamento.
Di carta o elettronica?
Dal 2019 le fatture per prestazioni sanitarie verso persone fisiche non si possono emettere tramite il Sistema di Interscambio. La ragione è la riservatezza: i dati di queste spese arrivano già all'Agenzia delle Entrate attraverso il Sistema Tessera Sanitaria. Il divieto è stato prorogato ogni anno finché il D.Lgs. 81/2025 lo ha reso stabile.
| Cliente | Come si emette |
|---|---|
| Paziente o genitore (persona fisica) | Fattura di carta o PDF, con i dati comunicati al Sistema TS |
| Azienda, associazione, scuola privata | Fattura elettronica tramite il Sistema di Interscambio |
| Pubblica amministrazione | Fattura elettronica, con il codice univoco dell'ufficio |
I dati che non possono mancare
L'articolo 21 del DPR 633/1972 elenca gli elementi della fattura. Per uno studio, in pratica:
- Numero progressivo per anno solare. Si possono usare serie diverse, per esempio una per sede, purché ogni numero resti unico.
- Data di emissione.
- Dati di chi emette: nome o ragione sociale, indirizzo, partita IVA.
- Dati del cliente: nome, indirizzo e codice fiscale. Per un privato residente il codice fiscale è obbligatorio.
- Descrizione della prestazione e importo.
- Norma di esenzione e, se dovuto, il bollo.
- Modalità di pagamento: la legge non la impone, ma serve al paziente, perché la detrazione richiede un pagamento tracciato.
A chi si intesta la fattura di un minore
La detrazione spetta all'intestatario del documento, anche se a pagare è un'altra persona. Per un bambino ci sono quindi due strade:
- fattura intestata al genitore che paga: detrae lui, per intero;
- fattura intestata al figlio a carico: i genitori dividono la spesa secondo quanto ha sostenuto ciascuno, e una ripartizione diversa dalla metà si annota sul documento.
Qualunque strada scegliate, conviene usarla per tutti i pazienti. Due fratelli seguiti insieme hanno bisogno di due fatture, perché il Sistema TS accetta un solo codice fiscale per documento.
E le penali per le disdette?
Una penale per una seduta disdetta all'ultimo momento non è una prestazione sanitaria: risarcisce un inadempimento. Le somme di questo tipo restano fuori dalla base imponibile IVA (art. 15 del DPR 633/1972), e una penale non è una spesa sanitaria da comunicare al Sistema TS. Per analogia la penale andrebbe su un documento separato, fuori campo IVA. Non esiste però un chiarimento ufficiale sul caso delle sedute, quindi la scelta va presa con il commercialista.
Attenzione
Questa guida riassume le norme in vigore al 19 ottobre 2026 e serve a orientarsi. Per i casi particolari, come regimi agevolati, rivalsa previdenziale o attività miste, il riferimento resta il vostro commercialista.
Come lo gestisce Visitu
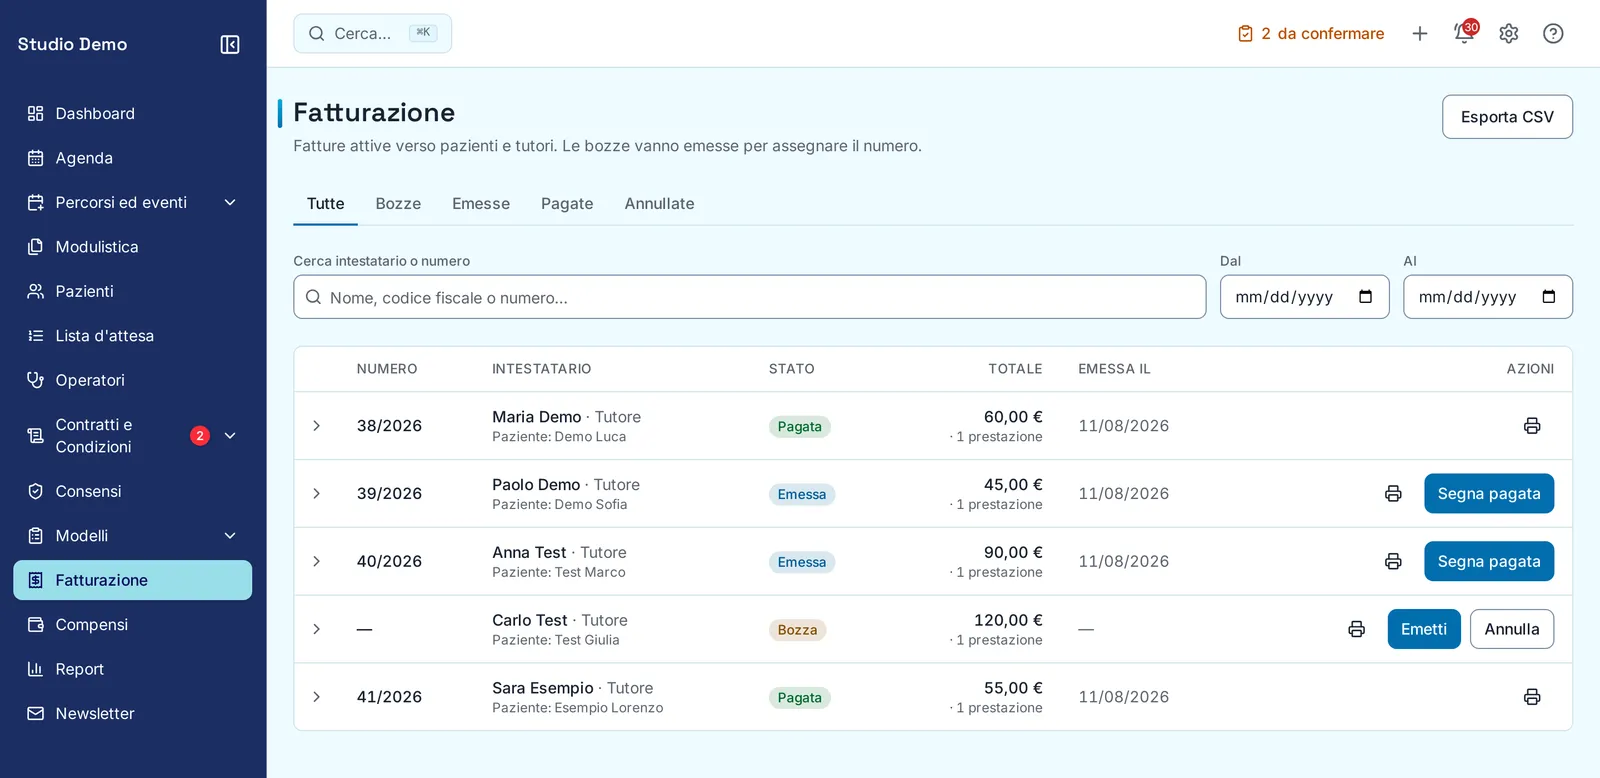
In Visitu la fattura nasce dalle presenze confermate, con il prezzo fissato al momento della prenotazione. Il gestionale numera i documenti per anno, aggiunge il bollo quando serve, scrive l'esenzione su ogni riga e archivia il PDF. Chi preferisce può collegare Fatture in Cloud: in quel caso emette lui, e gli incassi tornano nel gestionale.
Per vederlo con il vostro listino, richiedete una demo.
Fonti
- DPR 633/1972, articoli 10, 15 e 21 (IVA)
- DPR 642/1972, imposta di bollo
- Euroconference News, divieto di fatturazione elettronica per le operazioni sanitarie a regime
- Fiscozen, marca da bollo sulle fatture mediche
- Fatture in Cloud, fattura medica tra cartaceo ed elettronico
- Brocardi, la detrazione spetta all'intestatario della fattura
- Agenzia delle Entrate, domande frequenti sulla precompilata
Fonti controllate il 19 ottobre 2026.